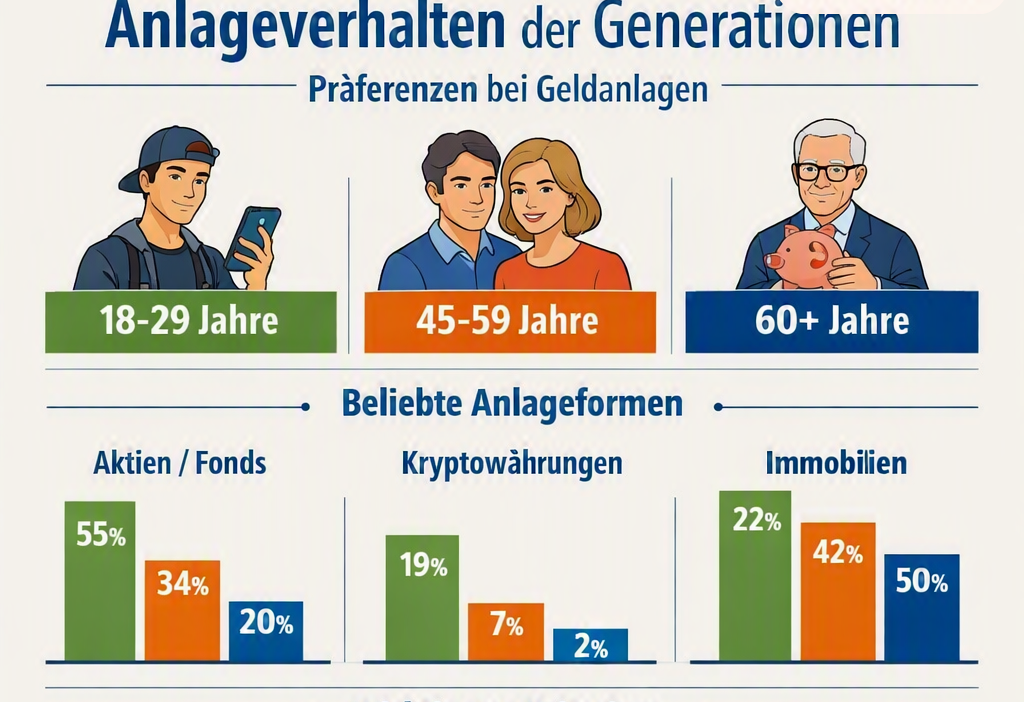
Im Auftrag einer großen Versicherungsgesellschaft hat das Meinungsforschungsinstitut forsa rund 1.000 volljährige Bundesbürger zu ihrem Anlageverhalten befragt und die Ergebnisse nach Generationen aufgeschlüsselt. Die Studie liefert ein differenziertes Bild darüber, wie Menschen verschiedener Altersgruppen heute investieren, welche Präferenzen sie haben und welche Rolle Sicherheit und Rendite in ihren Entscheidungen spielen. Besonders interessant ist dabei, wie stark sich die Generationen in ihrer Haltung zu modernen Anlageformen unterscheiden.
Wie schon in vergleichbaren Erhebungen zuvor zeigt sich bei jüngeren Menschen eine deutlich größere Affinität zu den Kapitalmärkten. Dieser Trend ist seit Jahren stabil: Die unter 30‑Jährigen sind nicht nur häufiger bereit, in Aktien oder Fonds zu investieren, sondern nutzen auch deutlich öfter digitale Plattformen, um ihre Investments zu tätigen. Die Studie beschreibt dies mit den Worten:
„Wie schon in vergleichbaren Erhebungen zuvor zeigt sich bei jüngeren Menschen eine deutlich größere Affinität zu den Kapitalmärkten.“ Dieser Befund deckt sich mit dem allgemeinen Bild einer Generation, die mit Smartphone, Apps und digitaler Finanzwelt aufgewachsen ist und für die der Zugang zu Kapitalmarktprodukten niedrigschwelliger und selbstverständlicher geworden ist.
Besonders groß ist die generationelle Lücke beim Thema Kryptowährungen. Während knapp jeder fünfte unter 30‑Jährige Geld in Bitcoin, Ether & Co. gesteckt hat, trifft das nur auf jeden 50. über 60‑Jährigen zu. Dieser Unterschied ist bemerkenswert, denn er zeigt nicht nur eine unterschiedliche Risikobereitschaft, sondern auch eine unterschiedliche Wahrnehmung technologischer Innovationen. Für viele jüngere Anleger sind Kryptowährungen ein spannender Bestandteil der modernen Finanzwelt, während ältere Generationen diese Anlageklasse oft als zu volatil oder zu spekulativ empfinden. Die Studie formuliert hierzu:
„Besonders groß ist die generationelle Lücke beim Thema Kryptowährungen.“
Die Kohorten ab 45 Jahren setzen dagegen lieber auf klassische Assetklassen wie Immobilien, Tages- und Festgeld oder Lebensversicherungen. Diese Präferenzen spiegeln ein traditionelleres Verständnis von Vermögensaufbau wider, das stärker auf Stabilität und langfristige Planbarkeit ausgerichtet ist. Immobilien gelten als wertbeständig, Lebensversicherungen als solide Bausteine der Altersvorsorge, und Tages- oder Festgeldkonten bieten zwar geringe Renditen, dafür aber hohe Sicherheit und Liquidität. Für viele Menschen dieser Altersgruppen ist der Kapitalmarkt zwar grundsätzlich interessant, aber nicht der zentrale Baustein ihrer finanziellen Strategie.
Gemeinsam ist den Generationen jedoch, dass Sicherheit für sie im Zweifel wichtiger ist als Rendite. Dieser Punkt verbindet die Befragten über Altersgrenzen hinweg und zeigt, dass finanzielle Vorsicht ein tief verankertes Motiv bleibt. Allerdings gibt es auch hier deutliche Unterschiede in der Gewichtung: Nur 8 Prozent der über 60‑Jährigen priorisieren die Rendite, während es bei den unter 30‑Jährigen 19 Prozent sind. Über alle Altersgruppen hinweg sind es 13 Prozent, während 47 Prozent der Sicherheit den Vorzug geben. Diese Zahlen verdeutlichen, dass jüngere Menschen zwar risikofreudiger sind, aber dennoch nicht leichtfertig handeln. Auch sie wägen ab, suchen nach Balance und orientieren sich an langfristigen Zielen.
Ein weiterer Aspekt der Studie betrifft die Frage, wie stark das Vertrauen in digitale Finanzangebote ausgeprägt ist. Jüngere Generationen nutzen häufiger Apps, Robo‑Advisor oder Online‑Broker, während ältere Anleger weiterhin persönliche Beratung bevorzugen. Dies ist nicht nur eine Frage der Technikaffinität, sondern auch eine Frage des Vertrauens: Digitale Plattformen müssen für ältere Anleger erst beweisen, dass sie sicher, transparent und zuverlässig sind. Jüngere Menschen hingegen empfinden die digitale Abwicklung oft als effizienter und flexibler.
Zusammenfassend zeigt die Untersuchung ein klares Bild: Die Generationen unterscheiden sich deutlich in ihrer Risikobereitschaft, ihren bevorzugten Anlageformen und ihrem Zugang zu Finanzprodukten. Während jüngere Menschen stärker auf Kapitalmarkt und Kryptowährungen setzen, bevorzugen ältere Generationen klassische, sicherheitsorientierte Anlageformen. Dennoch bleibt Sicherheit für alle ein zentrales Motiv – nur die Gewichtung variiert.
Verwendung von Cookies
Wir nutzen Cookies auf unserer Website. Einige von ihnen sind notwendig während andere uns helfen, diese Website und Ihre Erfahrung zu verbessern. Sie akzeptieren unsere Cookies, wenn Sie fortfahren diese Webseite zu nutzen.
Hier finden Sie eine Übersicht über alle verwendeten Cookies und Skripte. Sie haben die Möglichkeit folgende Kategorien zu akzeptieren oder zu blockieren.
Immer akzeptieren
Notwendige Cookies sind für die ordnungsgemäße Funktion der Website erforderlich. Diese Kategorie enthält nur Cookies, die grundlegende Funktionen und Sicherheitsmerkmale der Website gewährleisten. Diese Cookies speichern keine persönlichen Informationen.
Name
Beschreibung
bypass
Dieses Cookie wird für den Wartungsmodus verwendet.
Anbieter-TypCookieLaufzeit1 Jahr
PHPSESSID
Dieses Cookie ist für PHP-Anwendungen. Das Cookie wird verwendet um die eindeutige Session-ID eines Benutzers zu speichern und zu identifizieren um die Benutzersitzung auf der Website zu verwalten. Das Cookie ist ein Session-Cookie und wird gelöscht, wenn alle Browser-Fenster geschlossen werden.
Anbieter-TypCookieLaufzeitSession
wp-settings-time-40
AnbieterwpTypLaufzeit
Analytische Cookies werden verwendet, um zu verstehen, wie Besucher mit der Website interagieren. Diese Cookies helfen bei der Bereitstellung von Informationen zu Metriken wie Besucherzahl, Absprungrate, Ursprung oder ähnlichem.
Name
Beschreibung
Performance Cookies sammeln Informationen darüber, wie Besucher eine Webseite nutzen. Beispielsweise welche Seiten Besucher wie häufig und wie lange besuchen, die Ladezeit der Website oder ob der Besucher Fehlermeldungen angezeigt bekommen. Alle Informationen, die diese Cookies sammeln, sind zusammengefasst und anonym - sie können keinen Besucher identifizieren.
Name
Beschreibung
_ga
Dieses Cookie wird von Google Analytics installiert. Dieses Cookie wird verwendet um Besucher-, Sitzungs- und Kampagnendaten zu berechnen und die Nutzung der Website für einen Analysebericht zu erfassen. Die Cookies speichern diese Informationen anonym und weisen eine zufällig generierte Nummer Besuchern zu um sie eindeutig zu identifizieren.
AnbieterGoogle Inc.TypCookieLaufzeit2 Jahre
_gid
Dieses Cookie wird von Google Analytics installiert. Das Cookie wird verwendet, um Informationen darüber zu speichern, wie Besucher eine Website nutzen und hilft bei der Erstellung eines Analyseberichts über den Zustand der Website. Die gesammelten Daten umfassen in anonymisierter Form die Anzahl der Besucher, die Website von der sie gekommen sind und die besuchten Seiten.
AnbieterGoogle Inc.TypCookieLaufzeit24 Stunden
Marketing Cookies werden für Werbung verwendet, um Besuchern relevante Anzeigen und Marketingkampagnen bereitzustellen. Diese Cookies verfolgen Besucher auf verschiedenen Websites und sammeln Informationen, um angepasste Anzeigen bereitzustellen.
Name
Beschreibung
NID
Google verwendet Cookies wie das NID-Cookie, um Werbung in Google-Produkten wie der Google-Suche individuell anzupassen.
AnbieterGoogle Inc.TypCookieLaufzeit24 Stunden
SID
Google verwendet Cookies wie das SID-Cookie, um Werbung in Google-Produkten wie der Google-Suche individuell anzupassen.
AnbieterGoogle Inc.TypCookieLaufzeit24 Stunden
Sonstige Cookies müssen noch analysiert werden und wurden noch in keiner Kategorie eingestuft.